

Rund 1’766 aktive Blockchain-Unternehmen zählt das Schweizer Crypto-Valley-Ökosystem inzwischen, während Bitcoin Anfang August 2026 bei rund 65’000 US-Dollar gehandelt wird: Wer Bitcoin kaufen Schweiz als Suchbegriff nutzt, trifft damit längst nicht mehr auf einen regulatorischen Graubereich, sondern auf einen etablierten Markt aus Banken, spezialisierten Krypto-Anbietern und internationalen Handelsplattformen. Entscheidend ist jedoch, wer die Transaktion ausführt, wie Bitcoin anschliessend verwahrt werden, welche Handels-, Wechselkurs- und Transferkosten entstehen und welchem Aufsichtsregime der Anbieter untersteht. Allein 2025 entfielen laut dem aktuellen CV-VC-Report 47 Prozent der europäischen Blockchain-Finanzierung auf das Crypto-Valley-Ökosystem Schweiz/Liechtenstein; zugleich warnt die FINMA ausdrücklich vor den technischen und rechtlichen Risiken der Krypto-Verwahrung, berichtet BERNONLINE.CH unter Berufung auf die Eidgenössische Finanzmarktaufsicht und aktuelle Marktdaten.
Bitcoin zu kaufen ist in der Schweiz grundsätzlich legal. Die FINMA erteilt allerdings nicht pauschal ein Gütesiegel für jede Kryptowährung oder jede Krypto-App. Entscheidend ist vielmehr, welche Finanzdienstleistung ein Unternehmen anbietet: Handel, Wechsel, Verwahrung, Zahlungsverkehr oder andere Dienstleistungen können unterschiedliche finanzmarktrechtliche Anforderungen auslösen. Für Schweizer Finanzintermediäre gelten auch im Umgang mit Crypto-Assets die Vorschriften zur Bekämpfung von Geldwäscherei und Terrorismusfinanzierung. Anleger sollten deshalb nicht nur die sichtbare Kaufgebühr vergleichen, sondern auch Regulierung, Verwahrungsmodell, Spread, Auszahlungsgebühren und die Möglichkeit prüfen, Bitcoin auf eine eigene Wallet zu übertragen.
Bitcoin kaufen in der Schweiz: Welche Wege 2026 legal sind
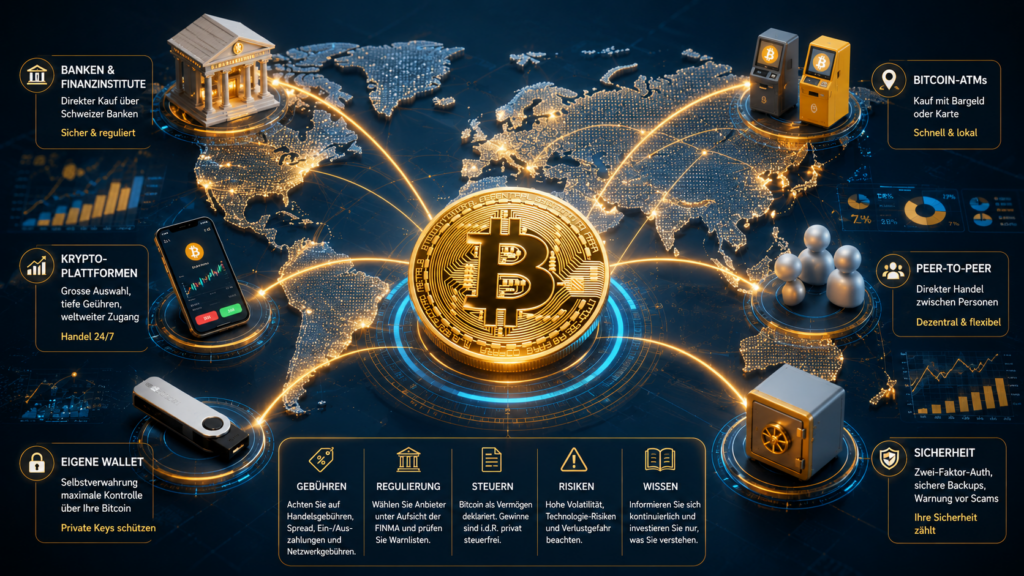
Für Privatpersonen bestehen mehrere reguläre Wege, Bitcoin zu erwerben. Dazu gehören Schweizer Banken mit integriertem Kryptohandel, FINMA-beaufsichtigte Finanzinstitute, spezialisierte Krypto-Dienstleister sowie ausländische Kryptobörsen, sofern deren Nutzung für Kunden aus der Schweiz zulässig ist. Hinzu kommen Bitcoin-Automaten und teilweise direkte Peer-to-Peer-Transaktionen. Der entscheidende Unterschied liegt weniger darin, ob Bitcoin selbst „zugelassen“ ist, sondern darin, welches Unternehmen zwischen Franken und Bitcoin vermittelt und welche regulierte Tätigkeit dieses Unternehmen ausübt.
Die Schweiz verfolgt dabei einen technologie-neutralen Ansatz. Das Staatssekretariat für internationale Finanzfragen hält ausdrücklich fest, dass nicht die Blockchain-Technologie als solche reguliert wird; reguliert werden, wo erforderlich, die Aktivitäten, die mithilfe dieser Technologie ausgeführt werden. Mit dem seit 1. August 2021 vollständig geltenden DLT-Rechtsrahmen wurden unter anderem die rechtlichen Bedingungen für tokenisierte Vermögenswerte, DLT-Handelssysteme und die Behandlung bestimmter Kryptowerte im Konkurs verbessert.
Für einen privaten Bitcoin-Kauf kommen praktisch vor allem diese Wege infrage:
| Kaufweg | Typische Besonderheit | Worauf besonders achten |
|---|---|---|
| Schweizer Bank | Kauf direkt im bestehenden Banking | Handels- und Depotgebühren, Übertragbarkeit |
| Schweizer Krypto-Anbieter | Häufig auf Bitcoin oder Crypto spezialisiert | Verwahrung, Spread, FINMA-Status bzw. SRO-Anbindung |
| Internationale Börse | Grosse Auswahl und oft tiefe Handelsgebühren | Rechtsstandort, Kundenschutz, Auszahlungen |
| Self-Custody-App | Bitcoin werden direkt oder zeitnah selbst verwahrt | Seed Phrase, Spread, Kaufgebühr |
| Bitcoin-Automat | Kauf teilweise gegen Bargeld | Deutlich höhere Gesamtkosten möglich |
| ETP/Krypto-Produkt | Bitcoin-Exposure über Wertpapierdepot | Kein direkter Besitz der Coins |
Bei ETPs und ähnlichen Produkten ist zudem zwischen einer Investition in ein Finanzprodukt auf Bitcoin-Basis und dem tatsächlichen Besitz von Bitcoin zu unterscheiden. Ein Anleger kann zwar an der Bitcoin-Preisentwicklung partizipieren, besitzt damit aber nicht automatisch Bitcoin, die er über das Bitcoin-Netzwerk auf eine eigene Adresse übertragen könnte. Die FINMA führt Krypto-Fonds und Exchange Traded Products deshalb separat von klassischen Krypto-Wechsel- und Verwahrungsdienstleistungen.
Welche Rolle spielt die FINMA beim Bitcoin-Kauf
Die FINMA reguliert Bitcoin nicht wie eine staatliche Währung und garantiert auch keinen Bitcoin-Kurs. Ihre Aufgabe besteht darin, das Schweizer Finanzmarktrecht bei Unternehmen durchzusetzen, die aufgrund ihrer konkreten Geschäftstätigkeit einer Bewilligung oder Aufsicht unterstehen. Dazu zählen beispielsweise Banken sowie bestimmte Wertpapier-, DLT-, Zahlungs- oder andere Finanzdienstleistungen.
Das ist für Käufer ein wichtiger Unterschied: Die Aussage „Bitcoin ist in der Schweiz legal“ bedeutet nicht automatisch, dass jede Plattform legal in der Schweiz Finanzdienstleistungen anbieten darf. Die FINMA veröffentlicht deshalb sowohl Informationen zu bewilligten Unternehmen als auch eine Warnliste für Anbieter, bei denen Hinweise auf möglicherweise unerlaubte Tätigkeiten bestehen. Eine Aufnahme auf die Warnliste ist nicht dasselbe wie ein rechtskräftiges Betrugsurteil, sie ist für Verbraucher jedoch ein klares Signal für zusätzliche Prüfung.
Im Januar 2026 verschärfte die FINMA den Fokus insbesondere auf die Verwahrung kryptobasierter Vermögenswerte. Hintergrund ist nach Angaben der Behörde das zunehmende Interesse von Kunden an Handel, Anlagen und Krypto-Verwahrung. Die FINMA verlangt bei beaufsichtigten Instituten eine angemessene technische Infrastruktur und eine sorgfältige Beurteilung der Verwahrungsstruktur. Werden Coins bei einem externen oder ausländischen Verwahrer gehalten, müssen auch die rechtlichen Konsequenzen einer möglichen Insolvenz berücksichtigt werden. Besonders relevant ist der Konkursfall. Nach Auffassung der FINMA muss bei geeigneten Verwahrungsstrukturen sichergestellt werden, dass Kundenwerte nicht einfach in die Konkursmasse des Verwahrers fallen. Genau deshalb ist die Frage „Wo liegen meine Bitcoin nach dem Kauf?“ für Anleger mindestens so wichtig wie die Ordergebühr.
Gebühren beim Bitcoin-Kauf: Der Prozentpreis allein reicht nicht
Bei Krypto-Angeboten wird häufig mit einer niedrigen Handelsgebühr geworben. Für einen realistischen Vergleich müssen jedoch mehrere Kostenpositionen zusammengerechnet werden: Trading Fee, Spread, Fremdwährungsumrechnung, Kartenkosten, Depot- oder Portfoliogebühren sowie mögliche Gebühren für eine Bitcoin-Auszahlung. Aktuelle Schweizer Beispiele zeigen, wie unterschiedlich die Modelle aufgebaut sind. Bei PostFinance beträgt die publizierte Handelsgebühr für Kryptowährungen derzeit 0,95 Prozent für die erste Preisstufe; ab USD 250’000 sinkt sie auf 0,75 Prozent und ab USD 1 Mio. auf 0,55 Prozent. Zusätzlich nennt PostFinance eine jährliche Portfoliogebühr ab 0,15 Prozent. Der Mindestbetrag pro Einzelauftrag und beim Kryptosparplan liegt bei USD 50.
Swissquote arbeitet ebenfalls mit volumenabhängigen Gebühren. Für Kryptowährungen nennt die Bank aktuell Handelskommissionen von 1 Prozent bis 9’999, 0,75 Prozent zwischen 10’000 und 49’999 sowie 0,5 Prozent bei höheren Transaktionsbeträgen. Für Bitcoin-Auszahlungen weist Swissquote derzeit zusätzlich eine Gebühr von USD 10 aus. Beim Schweizer Bitcoin-Anbieter Relai basiert das Modell dagegen stärker auf direkter Bitcoin-Verwahrung. Laut aktuell publizierter Preisseite ist monatlich ein Kauf bis CHF/EUR 100 ohne Servicegebühr möglich; darüber gelten abhängig vom Modell weitere Gebühren. Bei Kreditkartenzahlungen nennt Relai zusätzlich 3 Prozent Zahlungsgebühr. Das Unternehmen weist ausserdem darauf hin, dass neben der sichtbaren Servicegebühr ein Spread berücksichtigt werden muss.
Beispiel: Was ein Kauf über CHF 1’000 kosten kann
Die folgenden Werte dienen nicht als vollständige Rangliste, sondern zeigen anhand öffentlich ausgewiesener Gebühren, warum verschiedene Modelle getrennt verglichen werden müssen:
| Anbieter/Modell | Publizierte Handels-/Servicegebühr | Zusätzliche Kosten beachten |
|---|---|---|
| PostFinance | 0,95 % in der ersten Handelsstufe | Portfoliogebühr |
| Swissquote | 1 % bei kleineren Transaktionen | ggf. Transfer-/Depotkosten |
| Relai | modellabhängig; teilweise 0 % bis CHF/EUR 100 monatlich | Spread, ggf. 3 % Kartengebühr |
| Bitcoin-Automat | je nach Betreiber unterschiedlich | häufig hoher Aufschlag/Spread |
Die tatsächliche Belastung lässt sich deshalb nicht zuverlässig aus einer einzigen Prozentzahl ableiten. Bei einem Kauf von CHF 1’000 kann beispielsweise ein nominal günstiger Anbieter durch einen schlechteren Ausführungskurs teurer sein als eine Plattform mit etwas höherer transparenter Handelsgebühr. Auch eine spätere Auszahlung auf eine Hardware-Wallet kann zusätzliche Plattform- und Netzwerkgebühren verursachen. PostFinance weist darauf hin, dass solche Plattformgebühren unabhängig von den eigentlichen Blockchain-Netzwerkgebühren anfallen können.
Bank, Börse oder eigene Wallet: Wo liegen die Bitcoin wirklich
Der wichtigste technische Unterschied für Anleger liegt zwischen Custodial und Self-Custody.
Bei einer Custodial-Lösung verwaltet eine Bank, Börse oder ein anderer Dienstleister die privaten kryptografischen Schlüssel. Kunden sehen ihren Bitcoin-Bestand im Konto oder in der App, müssen die Seed Phrase jedoch nicht selbst aufbewahren. Das vereinfacht den Zugang, führt aber dazu, dass Sicherheit, Insolvenzschutz und Verfügbarkeit teilweise vom Anbieter abhängen. Die FINMA hat genau diese Verwahrungsrisiken Anfang 2026 nochmals hervorgehoben. Bei Self-Custody kontrolliert der Eigentümer dagegen selbst den Private Key beziehungsweise die Seed Phrase. Damit entfällt das Gegenparteirisiko eines zentralen Verwahrers für die Schlüssel, gleichzeitig trägt der Besitzer aber die volle Verantwortung. Verlorene oder kompromittierte Zugangsdaten können dazu führen, dass die Bitcoin dauerhaft nicht mehr erreichbar sind. Auch der Erbfall spielt eine Rolle. PostFinance weist in einem im Juni 2026 veröffentlichten Beitrag darauf hin, dass bei selbst verwahrten Kryptowährungen ohne dokumentierte Zugangsmöglichkeit für Erben praktisch keine zentrale Stelle existiert, die einen verlorenen Private Key wiederherstellen könnte. Bei einem regulierten Finanzinstitut existieren dagegen definierte Prozesse für Nachlassfälle.
Beim Anbietervergleich sollten Käufer daher fünf Fragen beantworten:
- Kaufe ich echte Bitcoin oder lediglich ein Finanzprodukt auf Bitcoin?
- Wer besitzt beziehungsweise kontrolliert die Private Keys?
- Kann ich meine Bitcoin an meine eigene Wallet übertragen?
- Welche Kosten entstehen beim Kauf und bei der späteren Auszahlung?
- In welchem Land und unter welcher Regulierung arbeitet der Verwahrer?
Gerade Punkt drei wird häufig übersehen. Nicht jede Plattform erlaubt uneingeschränkte Auszahlungen an jede externe Adresse. Swissquote weist beispielsweise darauf hin, dass bestimmte Übertragungen zusätzliche Prüfungen erfordern und Transfers an Kryptobörsen derzeit Einschränkungen unterliegen können.
Geldwäschereiregeln: Warum beim Kauf Identitätsprüfungen verlangt werden
Bitcoin lässt sich technisch ohne Bank übertragen. Sobald allerdings ein professioneller Finanzintermediär in der Schweiz Bitcoin für Kunden verwahrt, wechselt oder bei Übertragungen mitwirkt, kommen finanzmarktrechtliche Vorgaben ins Spiel. Das Schweizer Geldwäschereigesetz gilt für Finanzintermediäre und verlangt unter anderem Sorgfaltsmassnahmen zur Bekämpfung von Geldwäscherei und Terrorismusfinanzierung. Das Staatssekretariat für internationale Finanzfragen stellt ausdrücklich klar, dass Schweizer Finanzintermediäre bei Crypto-Assets grundsätzlich den entsprechenden Pflichten unterstehen wie bei Fiatgeld. Daher können Anbieter etwa eine Identifikation des Kunden, Informationen über den wirtschaftlich Berechtigten oder zusätzliche Nachweise über die Herkunft von Vermögenswerten verlangen. Umfang und konkrete Prüfung hängen von Anbieter, Geschäftsmodell, Transaktion und Risikosituation ab.
Bei ungewöhnlichen oder grösseren Transaktionen können zusätzliche Compliance-Prüfungen erfolgen. Dass eine Plattform nach der Herkunft eines Geldbetrags oder einer Krypto-Transaktion fragt, ist deshalb nicht automatisch ein Hinweis auf ein Problem mit dem Konto, sondern kann Teil gesetzlicher Sorgfaltspflichten sein.
Bitcoin und Steuern in der Schweiz: Der Kauf selbst beendet die Pflichten nicht
Der blosse Bitcoin-Kauf bedeutet nicht, dass anschliessend keine steuerlichen Fragen mehr bestehen. Kryptowährungen werden in der Schweiz steuerlich als Vermögenswerte behandelt und gehören grundsätzlich in die Steuerdeklaration, sofern sie am massgebenden Stichtag zum Vermögen gehören. Die Eidgenössische Steuerverwaltung veröffentlicht dafür entsprechende steuerliche Praxis und Kurswerte.
Bei Privatpersonen gilt grundsätzlich eine wichtige Unterscheidung: Private Kapitalgewinne sind in der Schweiz in der Regel einkommenssteuerfrei, während Kryptowährungen als Bestandteil des Vermögens für die kantonale Vermögenssteuer relevant sein können. Wird eine Tätigkeit dagegen als gewerbsmässiger Handel eingestuft, kann die steuerliche Behandlung anders ausfallen. Für die Steuererklärung sollten Anleger deshalb mindestens dokumentieren:
- Bestand und Anzahl der Bitcoin am Jahresende,
- verwendete Wallets und Börsen,
- Kauf- und Verkaufstransaktionen,
- Transaktionshistorie,
- relevante Gebühren,
- Übertragungen zwischen eigenen Wallets,
- gegebenenfalls Einkünfte aus zusätzlichen Krypto-Aktivitäten.
Die ESTV stellt über ICTax Steuerwerte zur Verfügung. Die dort verwendeten Werte basieren bei verfügbaren Titeln beziehungsweise Vermögenswerten grundsätzlich auf den massgebenden Jahresendkursen oder den dafür festgelegten Bewertungsmethoden.
FINMA-Regulierung schützt nicht vor Bitcoin-Kursverlusten
Ein regulierter Anbieter kann bestimmte operationelle, rechtliche und verwahrungsbezogene Risiken reduzieren. Er beseitigt jedoch nicht das Marktrisiko von Bitcoin.
Bitcoin notiert aktuell bei rund 64’900 US-Dollar, wobei sich der Preis rund um die Uhr verändert. Damit kann selbst ein technisch korrekt ausgeführter Kauf innerhalb kurzer Zeit erheblich an Wert verlieren oder gewinnen. Die Aufsicht eines Finanzinstituts bedeutet deshalb weder Kursgarantie noch staatliche Absicherung einer Bitcoin-Investition.
Auch die FINMA unterscheidet klar zwischen Aufsicht über regulierte Finanzmarktaktivitäten und den wirtschaftlichen Risiken eines Krypto-Assets. Anleger sollten daher „FINMA-reguliert“ nicht mit „risikofrei“ gleichsetzen. Besonders problematisch sind Versprechen garantierter Krypto-Renditen, angebliche persönliche Bitcoin-Berater, nicht nachvollziehbare Wallet-Transfers oder Plattformen, bei denen vor einer Auszahlung plötzlich weitere „Steuern“, „Freischaltgebühren“ oder „Versicherungszahlungen“ verlangt werden. Vor einer Überweisung kann deshalb ein Abgleich mit dem FINMA-Verzeichnis bewilligter Institute und der FINMA-Warnliste sinnvoll sein.
Bitcoin kaufen Schweiz: Diese Punkte vor der ersten Order prüfen
Für Schweizer Käufer lässt sich die Auswahl eines Angebots auf einige überprüfbare Kriterien reduzieren. Entscheidend ist nicht, ob eine App besonders modern wirkt, sondern ob Kosten, Eigentumsstruktur und regulatorischer Status nachvollziehbar sind.
Anbieter prüfen: Sitz, verantwortliches Unternehmen, FINMA-Bewilligung beziehungsweise relevante Aufsichtsstruktur und Warnlistenstatus kontrollieren.
Gesamtkosten vergleichen: Handelsgebühr, Spread, Fremdwährungskosten, Kartenkosten, Depotgebühren und Auszahlungsgebühr zusammen betrachten.
Verwahrung klären: Vor dem Kauf feststellen, ob Bitcoin beim Anbieter verbleiben oder auf eine eigene Wallet übertragen werden können.
Kaufwährung prüfen: Wer CHF zunächst in EUR oder USD umwandeln muss, kann zusätzliche Wechselkurskosten haben.
Dokumentation sichern: Kaufbelege, Kontoauszüge und Wallet-Transaktionen sollten für Steuer- und Herkunftsnachweise nachvollziehbar bleiben.
Sicherheit einrichten: Bei Custodial-Konten gehören Zwei-Faktor-Authentifizierung und ein einzigartiges Passwort zur Grundausstattung; bei Self-Custody muss die Seed Phrase offline und gegen Verlust sowie unbefugten Zugriff geschützt werden.
Damit wird auch deutlich, weshalb die billigste sichtbare Ordergebühr nicht zwangsläufig den günstigsten oder passendsten Bitcoin-Kauf bedeutet. Ein Anleger, der Bitcoin dauerhaft auf einer eigenen Hardware-Wallet halten möchte, braucht andere Funktionen als jemand, der lediglich innerhalb eines Schweizer Bankkontos einen kleinen Bitcoin-Anteil halten will.
Fragen und Antworten zu Bitcoin in der Schweiz
Ist Bitcoin kaufen in der Schweiz legal?
Ja. Für Privatpersonen besteht kein generelles Verbot, Bitcoin zu kaufen oder zu besitzen. Reguliert werden vor allem die Finanzdienstleistungen und Unternehmen, die mit Crypto-Assets arbeiten. Das Schweizer DLT-Recht schafft dafür einen spezifischen rechtlichen Rahmen.
Muss eine Bitcoin-Börse von der FINMA bewilligt sein?
Nicht jede Plattform benötigt automatisch dieselbe FINMA-Bewilligung. Ob eine Bewilligungs- oder Aufsichtspflicht besteht, hängt vom konkreten Geschäftsmodell und den angebotenen Dienstleistungen ab. Deshalb sollte der regulatorische Status immer für den jeweiligen Anbieter geprüft werden.
Kann ich Bitcoin direkt bei einer Schweizer Bank kaufen?
Ja. Schweizer Finanzinstitute bieten inzwischen direkten Kryptohandel an. PostFinance veröffentlicht beispielsweise einen eigenen Kryptohandel mit Bitcoin und weiteren digitalen Vermögenswerten; Swissquote bietet ebenfalls direkten Handel mit zahlreichen Kryptowährungen an.
Wie hoch sind Bitcoin-Gebühren in der Schweiz?
Es gibt keinen einheitlichen Schweizer Tarif. Bei den aktuell veröffentlichten Konditionen verlangt PostFinance in der ersten Preisstufe 0,95 Prozent Handelsgebühr, Swissquote bei kleineren Transaktionen 1 Prozent. Andere Anbieter verwenden andere Modelle, teilweise mit Servicegebühren, Spreads oder zusätzlichen Kartengebühren.
Was ist wichtiger: Handelsgebühr oder Spread?
Beides. Die Handelsgebühr ist nur ein Teil der Gesamtkosten. Ein schlechterer Kaufkurs kann einen scheinbar günstigen Anbieter verteuern. Hinzu kommen je nach Plattform Transfer-, Depot-, Karten- oder Fremdwährungskosten.
Muss Bitcoin in der Schweizer Steuererklärung angegeben werden?
Grundsätzlich ja, wenn die Bitcoin zum steuerlich relevanten Zeitpunkt zum Vermögen gehören. Die ESTV behandelt Kryptowährungen steuerlich als Vermögenswerte und publiziert entsprechende Bewertungs- und Steuerinformationen.
Sind Gewinne mit Bitcoin steuerfrei?
Bei Privatpersonen sind private Kapitalgewinne grundsätzlich steuerfrei. Eine andere Behandlung kann gelten, wenn die Tätigkeit steuerlich als gewerbsmässiger Handel eingestuft wird. Der Bitcoin-Bestand selbst kann zudem der kantonalen Vermögenssteuer unterliegen.
Sind Bitcoin bei einem FINMA-regulierten Anbieter garantiert?
Nein. FINMA-Aufsicht bedeutet nicht, dass Bitcoin-Kursverluste abgesichert sind. Regulierung betrifft unter anderem das Finanzinstitut, dessen Prozesse und je nach Tätigkeit die Verwahrung beziehungsweise Einhaltung finanzmarktrechtlicher Regeln.
Was bedeutet Self-Custody?
Bei Self-Custody besitzt und kontrolliert der Nutzer selbst den Private Key seiner Bitcoin-Wallet. Damit liegt die Verantwortung für Sicherung, Wiederherstellung und Weitergabe der Zugangsdaten vollständig beim Eigentümer.
Was passiert, wenn eine Bitcoin-Wallet-Adresse falsch eingegeben wird?
Blockchain-Transaktionen lassen sich grundsätzlich nicht wie eine klassische Banküberweisung einfach zurückrufen. Deshalb sollte die Adresse vor jeder Übertragung vollständig geprüft werden; bei grösseren Beträgen kann zunächst eine kleine Testtransaktion sinnvoll sein.
Bitcoin kaufen in der Schweiz ist 2026 rechtlich möglich und über Banken, spezialisierte Schweizer Anbieter sowie weitere Handelsplattformen zugänglich. Der zentrale Verbraucherschutz liegt jedoch nicht in einem staatlich garantierten Bitcoin-Preis, sondern in der Wahl eines nachvollziehbaren Anbieters, transparenten Gebühren, einer geeigneten Verwahrung und der Einhaltung der Schweizer Geldwäscherei- und Steuerregeln. Die FINMA konzentriert sich dabei insbesondere auf beaufsichtigte Finanzintermediäre, Krypto-Verwahrung, Geldwäschereirisiken und den Schutz der Funktionsfähigkeit des Finanzmarktes. Für Anleger bedeutet das praktisch: vor der Order Regulierung prüfen, Gesamtkosten berechnen, Auszahlbarkeit der Bitcoin kontrollieren und bereits beim Kauf entscheiden, ob die Coins bei einer Bank beziehungsweise Plattform oder in der eigenen Wallet liegen sollen. Gerade die FINMA-Aufsichtsmitteilung von Januar 2026 zeigt, dass Verwahrung und Insolvenzschutz inzwischen zu den zentralen regulatorischen Fragen des Schweizer Kryptomarktes gehören.
Verwendete Materialien: Eidgenössische Finanzmarktaufsicht FINMA, Eidgenössische Steuerverwaltung ESTV, Staatssekretariat für internationale Finanzfragen SIF, Fedlex, PostFinance, Swissquote, CV VC, aktuelle Bitcoin-Marktdaten.
Aktuelle Nachrichten aus Bern, dem Kanton Bern, der Schweiz und der Welt – zu Politik, Wirtschaft, Verkehr, Wetter, Geld, Leben, Veranstaltungen und aktuellen Entwicklungen. Klar, präzise und verständlich aufbereitet. Lesen Sie auch: Krypto Steuern Schweiz: So deklarieren Berner Gewinne und Vermögen aus Bitcoin, Ethereum und Token.